僕は現在40代前半で、65歳まではまだ20年以上あります。30代で始めた老後資金づくりも、気づけば6年を超えました。
現在はNISAとiDeCoで毎月3万円を運用し、65歳で4500万円を目安にしています。今のペースでどこまで増えそうか、実際の評価額と計画を比べながら進めています。
始めたころからずっと同じ計画ではなく、目標額や毎月の運用額も途中で見直してきました。
まずは、2026年9月時点で老後資金がどこまで増えたのかから紹介していきます。
老後資金の現在の運用状況
NISA(旧NISA含む)とiDeCoで老後資金を運用しています。
2026年9月時点の評価額は621万円になりました。
| 運用額合計 | 評価額 | 評価損益 | |
|---|---|---|---|
| 旧NISA | 1,308,321円 | 2,958,642円 | +1,650,321円 |
| 新NISA | 760,000円 | 1,027,076円 | +267,076円 |
| iDeCo | 1,280,000円 | 2,226,781円 | +946,781円 |
| 合計 | 3,318,321円 | 6,212,499円 | +2,864,178円 |
評価損益は合計で+286万円です。
これまでの推移
投資をはじめてからこれまでどうたったか、わかりやすくするためグラフを作ってみました。
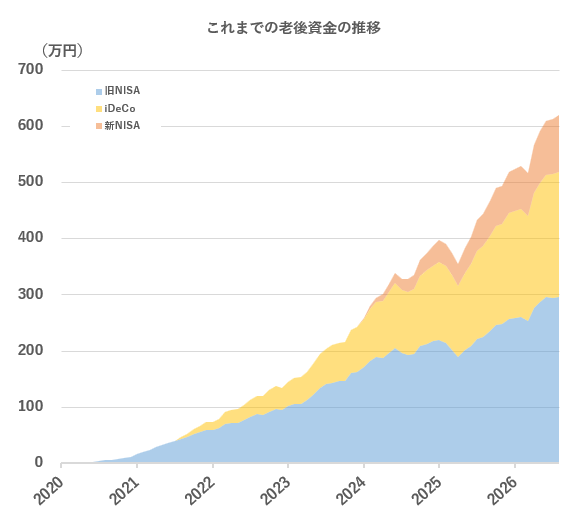
積み立てを始めたころは運用額も小さく、評価額の変化もそれほど大きくありませんでした。運用期間が長くなるにつれて積み立てた金額が増え、運用益も加わったことで、現在は評価額が620万円まで増えています。
もちろん、グラフがこのまま右肩上がりになるとは限りません。相場が下がれば評価額が減る時期もあるので、毎月の上下よりも、長い期間で資産がどう変わっているかを見るようにしています。
65歳までの計画と比べるとどう?
現在は計画を200万円ほど上回っています。
| 金額 | |
|---|---|
| 計画上の評価額 | 4,210,202円 |
| 現在の評価額 | 6,212,499円 |
| 計画との差 | +2,002,298円 |
今のところ順調なので、積立額は変えず、新NISA月2万円、iDeCo月1万円の合計3万円をこのまま続ける予定です。
今後も毎月、計画に対してどのあたりにいるのかを確認していきます。
これまでの推移と65歳までの計画
老後資金なので、65歳になってから「足りなかった」とならないように、あらかじめ計画を立てて運用しています。
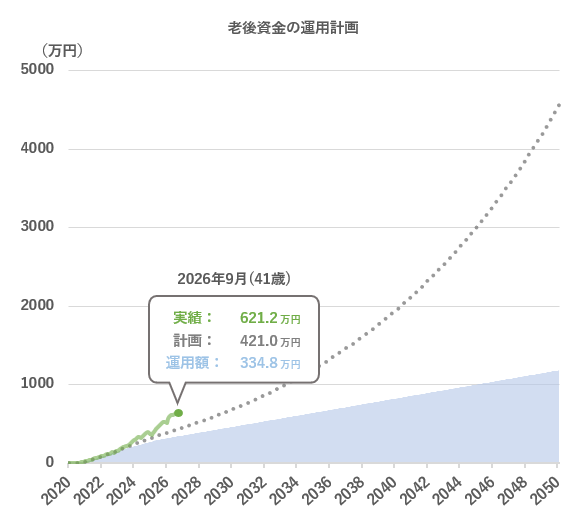
年利はだいたい7%で計算していますが、これまでのところは計画を上回って進んでいます。
今後も計画との差を見ながら、必要になれば積立額を見直すつもりです。
毎月の運用額を3万円に減らした理由
老後資金は、最初から月3万円だったわけではありません。以前はもっと多く積み立てていて、はじめは65歳で6000万円を目指していました。
その後、トラリピやトライオートFXの運用も続ける中で、老後もそこからある程度の収入を得られそうと考えられるようになってきました。
そのため、老後資金の運用額も月3万円まで減らし、4500万円を目安にしています。
老後のお金も大切ですが、今のお金も大切なので、足りなくならないように、そして貯めすぎないよう、バランスを見ながら続けていこうと思っています。
今後もNISAやiDeCoだけで考えず、トラリピやトライオートFXも含めて老後のお金を考えていくつもりです。
老後は貯めたお金を取り崩すだけでいい?
少し前までは、65歳までに資産を作って、その後は少しずつ取り崩していくイメージを持っていました。
ただ、今は少し考え方が変わっています。
僕はNISAやiDeCoとは別に、トラリピやトライオートFXなども運用しています。資産を切り崩すのではなく、資産の一部をトラリピやトライオートFXに回して、利益を生活費に使う方法も考えられるようになりました。
65歳までまだかなり時間があります。そのころにトラリピやトライオートFXを続けているかも分かりませんし、もっと自分に合った運用方法が見つかっているかもしれません。
今の段階では、「4500万円を貯めたら全部取り崩す」と決めず、運用を続ける選択肢も残しておきたいと思っています。
3000万円を月利1%で運用できれば月30万円
老後の運用を考えるようになった理由のひとつが、現在のトラリピやトライオートFXの運用実績です。
今のところ、月利1%以上で運用できています。
たとえば老後資金4500万円のうち3000万円を使って、月利1%で運用できたとすると、1ヶ月の利益は30万円です。
3000万円 × 1% = 30万円
4500万円すべてを投資に回さなくても、3000万円を運用して、残り1500万円を別に持っておくような形も考えられます。
毎月30万円の利益が出るのであれば、資産を取り崩すペースもかなり変わります。
ただ、これは今の運用実績をそのまま老後に当てはめた場合の話です。20年以上先も月利1%で運用できるとは限りませんし、トラリピやトライオートFXでは評価損が大きくなることもあります。
税金や運用コストもあるので、30万円がそのまま手元に残るわけでもありません。それでも、「貯めたお金を取り崩す」以外の方法を考えられるのは、自分にとって大きいと感じています。
まとめ|まずは65歳までに4500万円
2026年9月時点では評価額が約622万円で、計画より順調に運用できています。
このままNISAとiDeCoで毎月3万円を運用し、65歳で4500万円を目指します。
相場がいいときも悪いときも積み立てを続けて、毎月 "現在地" を確認していきます。そして65歳になったときに、後悔しないように運用を続けていこうと思います。
老後資金はNISAとiDeCoで積み立てながら、トラリピやトライオートFXは近い将来の「副収入」として運用しています。僕がどんな投資をして、実際にどれくらい増えてきたのかは、運用実績をまとめたページで紹介しています。
→ 会社員のまま投資で不労所得を作ってきた全記録【運用推移まとめ】
